Hiển thị các bài đăng có nhãn dich-vu. Hiển thị tất cả bài đăng
Tín dụng đen cho vay ăn lãi 'cắt cổ' 300%/năm

Tín dụng đen cho vay ăn lãi 'cắt cổ' 300%/năm

16:46 Thêm bình luận

Lợi dụng nhu cầu cần tiền của người dân và doanh nghiệp, tội phạm tín dụng đen có dấu hiệu hoạt động mạnh hơn, tinh vi hơn, manh động hơn.
'Nương' Covid-19, nạn cho vay nặng lãi hoành hànhNgười phụ nữ đi vay 300 triệu, bị ép nộp phí hơn 1,1 tỷ đồngVay tín dụng online - Cạm bẫy khó lường 
mới gần đây, trên địa bàn huyện Gia Lâm, một đường dây tín dụng đen do các đối tượng có tiền án tiền sự điều hành đã bị lực lượng công an triệt phá.

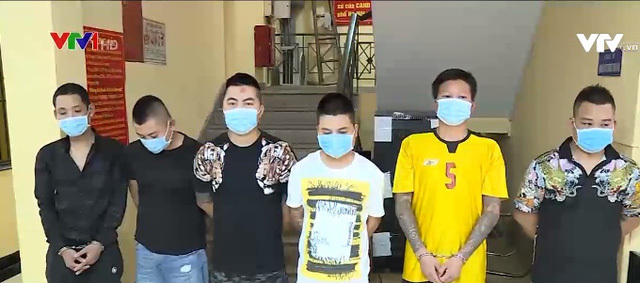
Ổ nhóm 6 đối tượng chuyên cho vay nặng lãi do đối tượng Lê Xuân Chiên cầm đầu vừa bị Phòng Cảnh sát Hình sự Công an Hà Thành phối với Công an huyện Gia Lâm bắt giữ trên địa bàn thành phố Hà Nội.

Theo tài liệu điều tra, ổ nhóm này đã lợi dụng vào vỏ bọc là các tiệm cầm đồ, công ty hỗ trợ tài chính, để hoạt động rộng khắp nhiều quận, huyện ở thành phố Hà Nội với số tiền hàng chục tỷ đồng, lãi suất lên đến 300%/năm. Các đối tượng sẵn sàng sử dụng vũ lực để uy hiếp buộc con nợ phải trả.


Ổ nhóm 6 đối tượng chuyên cho vay nặng lãi bị lực lượng công an triệt phá.


Với giải pháp cho vay nhanh gọn lẹ, không cần thế chấp, các đối tượng đã chiêu mộ hàng chục người để tìm kiếm khách hàng trên các trang mạng xã hội facebook, zalo, phát tờ rơi, dưới vỏ bọc công ty tài chính giúp đỡ COVID-19 để tiếp cận người vay tiền.

Trong số hàng nghìn người là nạn nhân của ổ nhóm mà công an đã xác định được, có đến gần một nửa là các doanh nghiệp vừa và nhỏ, các hộ kinh doanh trên địa bàn các quận huyện Gia Lâm, Long Biên…

Theo đại diện Công an TP Hà Nội, giờ đây các tổ chức hoạt động tín dụng đen đang có dấu hiệu co cụm lại, hoạt động bí mật hơn trước.

tuy vậy, từ nay đến cuối năm, nhu cầu vay tiêu dùng, cũng như vay tiền khôi phục sản xuất, sau khi dịch bệnh được điều hành và kiểm soát của các doanh nghiệp sẽ gia tăng. Đây sẽ là đất sống của loại tội phạm tín dụng đen. Công an thành phố Hà Nội cũng đã lên phương án để trấn áp.

(Theo VTV)

______________________________

>>> Nguồn: Tín dụng xấu cho vay lãi suất 'cắt cổ' 300%/năm


Tận mắt những barrier 'bí ẩn' dọc sông Sê Pôn nghi ngờ tiếp tay buôn lậu

Tận mắt những barrier 'bí ẩn' dọc sông Sê Pôn nghi ngờ tiếp tay buôn lậu

08:41 Thêm bình luận


Những rào chắn được dựng lên dọc khu vực sông Sê Pôn (TT.Lao Bảo, H.Hướng Hóa, Quảng Trị) bị chính quyền và lực lượng chức năng 'điểm mặt', nghi ngờ tiếp tay cho buôn lậu, gây khó khăn cho việc kiểm soát…


Dọc tuyến phố bê tông chạy song song với sông Sê Pôn thuộc khóm Tân Kim (TT.Lao Bảo, H.Hướng Hóa) có hàng loạt hàng rào được dựng lên NGUYỄN PHÚC Trong 2 ngày 15 và 16.9, Thanh Niên có 2 bài viết “Hàng lậu qua sông Sê Pôn giữa mùa dịch” và “Hàng lậu qua sông Sê Pôn giữa mùa dịch: “Bí ẩn” sau các rào chắn”, phản ánh về việc nóng lên trở lại của nạn buôn lậu tại khu vực sông Sê Pôn, dòng sông biên giới Việt - Lào.Cụ thể, lực lượng biên phòng Quảng Trị đang hướng sự theo dõi về phía những hàng rào đáng ngờ dọc sông Sê Pôn. Những hàng rào bằng nhiều loại vật liệu như gạch, tôn, lưới thép B40... gây cản trở công tác tuần tra, canh gác ở khu vực biên giới.Dưới đây là 1 số Bức Ảnh mà PV Thanh Niên khắc ghi được:


Phía sau hàng rào là nhiều đường mòn dẫn thẳng ra sông Sê Pôn

NGUYỄN PHÚC


Những hàng rào này được xây dựng khá cao, hơn 2 m và được khóa cẩn thận

NGUYỄN PHÚC


Dù đến rất gần hàng rào nhưng PV không thể quan sát được những gì ở phía sau các bức tường. Nhiều chỗ chỉ thấy cây cối, nhà cửa qua những kẽ hở nhỏ...

NGUYỄN PHÚC


Theo số liệu của Đồn biên phòng cửa khẩu nước ngoài Lao Bảo, chỉ trong khoảng 2 km (tính từ chốt biên phòng số 20 đến chốt biên phòng số 24), có đến 366 m hàng rào tôn, 434 m hàng rào lưới B40, 385 m tường bê tông và 100 m hàng rào bằng lưới...

NGUYỄN PHÚC


Đường kính trắng đang là mẫu sản phẩm buôn lậu nóng nhất dọc sông Sê Pôn vì có chênh lợi nhuận không nhỏ, có thể thu lãi bất chính khi đưa về xuôi lên hơn 30%... Được biết, từ đầu năm tới thời điểm này, biên phòng Quảng Trị phát hiện, bắt giữ 121 vụ buôn lậu, trị giá hàng hóa thu giữ gần 3,4 tỉ đồng. Riêng mặt hàng đường là 52 vụ với 144 tấn

NGUYỄN PHÚC


Biên phòng tiếp tục tăng tốc lực lượng, ngoài các chốt, còn thêm phương tiện tuần tra dọc sông Sê Pôn, xử lý nghiêm các trường hợp cố tình vi phạm buôn bán hàng lậu

NGUYỄN PHÚC

 ___________________________________

 >>>> Nguồn: Cận cảnh những barier 'bí ẩn' dọc sông Sê Pôn nghi ngại tiếp tay buôn lậu


Vì sao lãi suất cho vay giảm dần?

Vì sao lãi suất cho vay giảm dần?

22:01 Thêm bình luận

Nhiều doanh nghiệp, người dân muốn giảm lãi suất. Tuy vậy, mức giảm chỉ 0,1, thậm chí 1%/năm không thấm tháp vào đâu, vì số tiền phải trả hằng tháng quá lớn mà dòng tài chính, thu nhập giảm mạnh vì dịch.
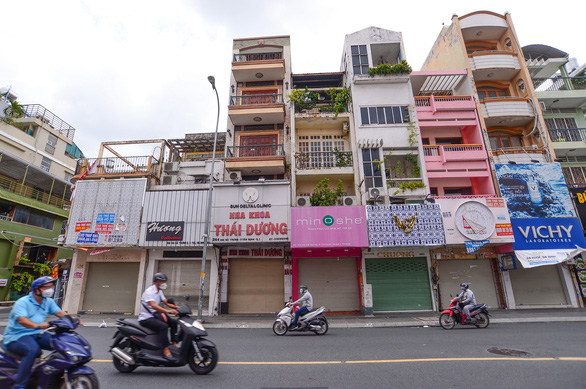


Nhiều ý kiến đề nghị cần thúc đẩy giảm mạnh lãi suất cho vay hơn nữa. Trong ảnh: nhiều cửa hàng, mặt bằng trên đường Hai Bà Trưng, quận 1, TP.HCM phải đóng cửa vì dịch COVID-19 - Ảnh: QUANG ĐỊNH


Nhiều người vay bức xúc ngân hàng (NH) lãi khủng, sao lãi suất cho vay chỉ giảm quá ít?

Lợi nhuận NH tăng, phần lớn từ dịch vụ

Báo cáo tài chính hợp nhất 6 tháng đầu năm vừa được các NH chào làng. Tính đến hết ngày 30-6, phần đông NH nào cũng có tổng lợi nhuận sau thuế ở mức khủng, tối đa lên tới 640% lợi nhuận của cùng kỳ thời gian trước.

Đơn cử, VietinBank có tổng lợi nhuận sau thuế 6 tháng đầu năm nay đạt 8.767 tỉ đồng, tăng 45% so với cùng kỳ năm trước. BIDV cũng đạt trên 6.460 tỉ đồng, tăng tới 85% so với 6 tháng đầu năm 2020.

Về con số tuyệt đối tổng lợi nhuận trong nửa đầu năm nay, các NH có vốn nhà nước vượt trội hơn hẳn, thậm chí gấp cả 10 - 20 lần so với mức đạt được của các NH dịch vụ thương mại cổ phần tư nhân. Trái lại, tỉ lệ tăng trưởng của chỉ tiêu này ở các NH thương mại cổ phần tư nhân lại "bỏ xa" so với các NH có vốn nhà nước.

Điển hình phải kể đến KienLong Bank, so với 2 quý đầu năm kia, tổng lợi nhuận sau thuế của NH này tăng cao nhất trong hệ thống NH với khoảng 640%. Cụ thể tổng lợi nhuận sau thuế của KienLong Bank hết tháng 6 năm ngoái chỉ đạt 82,1 tỉ đồng, còn cùng kỳ năm nay là hơn 606,8 tỉ đồng. Hay SCB, hết 4 tháng giữa năm năm nay, tổng lợi nhuận sau thuế là 416,2 tỉ đồng, cao hơn tới 560% mức 63 tỉ đồng của cùng kỳ năm trước...

Nhờ vào đâu mà tổng lợi nhuận sau thuế 6 tháng đầu năm của BIDV đạt hơn 6.460 tỉ đồng, tăng tới 2.968 tỉ đồng so với cùng kỳ thời gian trước? Trả lời Tuổi Trẻ, ông Phan Đức Tú, chủ tịch hội đồng quản trị BIDV, giải thích thực ra với con số lợi nhuận đó là không cao so với các NH cùng quy mô, thậm chí thấp.

"Còn tại sao cao hơn cùng kỳ thì có rất nhiều Nguyên do, nhưng chủ yếu là do năm ngoái lợi nhuận BIDV thấp và nửa đầu năm nay BIDV thu từ dịch vụ, ngân hàng số khá tốt" - ông Tú thông tin.

Trong báo cáo tài chính soát xét bán niên, các NH cũng giải trình lợi nhuận phần lớn đến từ hoạt động dịch vụ. Cụ thể, lãi thuần từ hoạt động dịch vụ của VietinBank đạt 2.639,9 tỉ đồng; BIDV: 3.175,9 tỉ đồng; MSB: 2.197 tỉ đồng; HDB: 857 tỉ đồng...

Đáng chú ý là lãi thuần từ hoạt động khác trong 6 tháng đầu năm của các NH tăng mạnh so với cùng kỳ năm kia, như VietinBank đạt 1.572,8 tỉ đồng, gấp hơn 3 lần; BIDV đạt 3.992 tỉ đồng, tăng hơn 2 lần... Ngoài ra, lợi nhuận của các NH cũng thu được từ lãi thuần hoạt động kinh doanh ngoại hối, mua bán chứng khoán kinh doanh, từ cổ phần vốn góp...

Không giảm lãi suất cho khoản vay bất động sản, chứng khoán
 
Chia sẻ với Tuổi Trẻ, ông Nguyễn Quốc Hùng - tổng thư ký cộng đồng NH - nhận định tình hình dịch đã và đang rất tinh vi, doanh nghiệp (DN) và cá nhân vay vốn vô cùng khó khăn. Nên NH nói giảm lãi suất cho vay là phải làm và cộng đồng NH yêu cầu những đơn vị báo cáo để đo lường và tính toán chặt chẽ việc này.

"Tuy nhiên, cái khó hiện nay là NH phải tự cắt lợi nhuận của mình để giảm lãi suất, phí dịch vụ để hỗ trợ khách hàng. Nếu DN không trả được nợ, khó khăn thật thì NH phải bằng mọi cách để hỗ trợ, phải "đổ sâm" cho DN sống và dần phục hồi. Còn với những khách hàng vay NH để đầu tư bất động sản, liệu NH có nên giảm lãi suất cho vay bằng với mức như áp dụng với DN sản xuất kinh doanh?" - ông Hùng đặt vụ việc.

Ông Phan Đức Tú cho hay năm trước, BIDV cũng giảm phí, lãi suất giúp đỡ khách hàng gần 6.400 tỉ đồng. Còn năm nay, đến ngày 20-8 con số này đã lên đến hơn 4.100 tỉ đồng, và chắc chắn với tình hình này sẽ vượt 8.000 tỉ đồng.

Để chia sẻ với khách hàng bị thiệt hại do đại dịch, Vietcombank cho biết cũng giảm lãi suất cho vay tới 0,5%/năm cho tất cả dư nợ vay của khách hàng tại TP.HCM và tỉnh Bình Dương. Và mức giảm tới 0,3%/năm cho tổng thể toàn bộ dư nợ vay của khách hàng tại 17 tỉnh, thành phố phía Nam khác áp dụng giãn cách xã hội. mặc dù vậy, NH này chú ý không áp dụng với các khoản vay chứng khoán, vay kinh doanh bất động sản, vay cầm cố giấy tờ có giá...

Cần giảm tiếp lãi suất cho vay

Không ít người dân dân, DN đã phản ánh đến Tuổi Trẻ cho rằng mức giảm 0,1-0,3%/năm họ được hưởng là "nhỏ giọt". một số ít mức cao hơn cũng chưa tương xứng khoản lợi nhuận mà NH thu được từ số tiền họ đóng hằng tháng.

Để giảm lãi suất cho vay, tiến sĩ Cấn Văn Lực - chuyên gia kinh tế - lời khuyên người vay nên chủ động đàm phán với NH, cần chứng minh việc dòng tiền gián đoạn... để yêu cầu NH giảm lãi suất cho vay hoặc cơ cấu nợ theo thông tư 01 và thông tư 03 của NH Nhà nước. Còn phía NH do dùng chính lợi nhuận của mình để giảm lãi suất nên sẽ không làm đại trà mà tùy theo lĩnh vực, đối tượng vay...

Về Một số ý kiến có đề nghị NH Nhà nước giảm dự trữ bắt buộc để tạo thêm dư địa cho các NH giảm lãi suất cho vay, ông Lực cho rằng không khả thi. Bởi tỉ lệ dự trữ bắt buộc hiện nay đang ở mức khá thấp, khó có thể giảm thêm. Do vậy, việc giảm thêm lãi suất cho vay từ nay đến cuối năm vẫn có thể nhưng chủ yếu dựa trên việc các NH cân nhắc tiết giảm chi phí, giảm biên lợi nhuận... để chia sẻ với khách hàng.

Nhiều chuyên gia cũng cho rằng từng NH cần đánh giá tiềm lực tài chính của mình và khả năng trả nợ của khách hàng để giảm lãi suất cho vay sâu hơn. Vì gánh nặng nợ gốc và lãi suất cho vay quá lớn khiến DN, cá nhân vay vốn không trả được nợ, nguy cơ "cục máu đông" nợ xấu sẽ tăng lên.

Theo ông Nguyễn Quốc Hùng, ngoài việc giảm lãi suất, để DN phục hồi, khoản nợ bị ảnh hưởng bởi dịch COVID-19 cần được khoanh lại. "Khi khoanh nợ rồi thì NH vẫn đồng ý cho vay mới được, sẽ giúp DN phục hồi. Bệnh dịch lây lan là bất khả kháng, cần có chiến thuật khỏe mạnh hơn" - ông Hùng kiến nghị.

______________________

>>> Nguồn: Nguyên nhân lãi suất cho vay tiền giảm nhỏ giọt?


Những nguyên nhân khi vay tiền mua căn hộ

Những nguyên nhân khi vay tiền mua căn hộ

01:01 Thêm bình luận

2-3 năm đầu vay tiền mua căn hộ là giai đoạn khó khăn nhất, người vay cần nắm rõ 1 số ít nguyên tắc để có kế hoạch trả nợ khả thi.

Việc chọn mua căn hộ phân khúc bình dân là quan tâm của đại phần nhiều người mua hiện nay. Nhu cầu nhiều trong khi nguồn cung khan hiếm khiến giá thành căn hộ nhiều khả năng tiếp tục tăng trong tiến trình tới, đặc biệt tại phân khúc căn hộ bình dân của tầng lớp trung lưu tại các thành phố lớn như Thành Phố Hồ Chí Minh, Hà Nội, Bình Dương.

Trong lúc ấy, lãi suất cho vay mua nhà công bố bởi đa số các ngân hàng dịch vụ thương mại hiện nay (tính đến tháng 8/2021) đều thấp hơn tối thiểu từ 1% đến 2% so với cuối năm 2020 và cũng là mức lãi suất thấp kỷ lục từ trước đến nay.

Trong bối cảnh lãi suất và điều kiện Thị Trường căn hộ bây giờ, ông Trịnh Bằng Vũ, Trưởng khối cho vay Khách hàng cá nhân Ngân hàng Shinhan nước ta đánh giá đây chính là thời điểm người mua nhà ở có thể "xuống tiền" nếu có ý định mua căn hộ cao cấp.

mặc dù vậy, quyết định vay mua căn hộ chung cư theo ông Trịnh Bằng Vũ, cần được đưa ra dựa trên những nguyên tắc sau.

Chỉ vay trong năng lực chuyên môn trả nợ

thị trường truyền miệng một số công thức khi vay mua căn hộ, ví dụ như không nên chi quá 30% thu nhập cho khoản vay, hoặc ước tính giá trị căn nhà nên mua dựa trên mức thu nhập và tiền mặt có sẵn.

Tuy nhiên, theo Vũ, do hoàn cảnh và điều kiện mỗi gia đình mỗi khác, không nên áp dụng công thức này một cách rập khuôn vì với mỗi một biến số như thu nhập, số lượng thành viên trong gia đình, thói quen Chi phí... thì việc áp dụng những công thức này vào thực tế có thể không chính xác.

Không nên đưa ra một công thức tài chính tối ưu cho người vay, theo ông Vũ.

Lời khuyên của ông là vay trong năng lực trả nợ. Việc "vay trong năng lực trả nợ" được lượng hoá là lượng tiền mặt có sẵn phải tương đương tối thiểu 30% giá trị căn nhà, đã bao gồm chi phí sửa sang, mua sắm chọn lựa thiết bị.

Giá trị nhà tối đa nên mua (giá mua + sữa chữa + trang bị...) = Vốn tự có (~ 30%) + Khoản vay (~70%)


Lập chi tiết dòng tiền trong ít nhất từ 12 đến 36 tháng

Để hình dung chính xác nhất, người vay mua nhà cần lập và chia dòng tài chính theo tháng, trong tiến trình ít nhất từ 12 tháng đến 36 tháng tới. Việc lập dòng tiền các tháng giúp người vay khẳng định được kế hoạch trả nợ khả thi và ngân sách chi tiêu trong từng giai đoạn.

Theo ông Vũ, việc tính dòng tiền nên được lập lại sau mỗi chu kỳ 6-12 tháng, khi có sự thay đổi thu nhập, số tiền trả nợ...

Giả định với thu nhập của hai vợ chồng trẻ ở Thành Phố Hồ Chí Minh hay Hà Nội (có thêm một em bé) là 40 triệu VND một tháng và có sẵn khoản tiết kiệm khoảng 700 triệu đồng, giá trị tối đa căn nhà mà hai vợ chồng nên mua là 2,3 tỷ đồng.

Theo phương án vay tối đa để mua căn nhà 2,3 tỷ vnđ, hai vợ chồng có khoản vay 1,6 tỷ đồng, lãi suất giả định 10% một năm (tuỳ thuộc từng ngân hàng và từng thời điểm) và thời gian vay tối đa là 25 năm.

Số tiền gốc mỗi tháng là 5,3 triệu đồng mỗi tháng, trả lãi 13,33 triệu. Tổng phải trả tháng đầu là 18,63 triệu. Số tiền phải trả hàng tháng sẽ giảm dần theo dư nợ thực tế được trả góp.

 Theo phương án này, trong thời điểm tháng đầu tiên, cặp vợ chồng sẽ phải trích gần 50% thu nhập để trả nợ, còn lại là cân bằng để chi tiêu và tiết kiệm.

Khi tính toán dòng tài chính này khách hàng cần lưu ý công thức: Dòng thu nhập – Dòng chi tiêu - Khoản dự phòng – Dòng trả nợ > 0.

dòng tiền thu nhập có thể gồm cả các khoản thưởng định kỳ và cần tính tới cả khả năng tăng hoặc giảm thu nhập trong tương lai.

Khi lập dòng tiền hay kế hoạch tài chính, để ý là của ông Vũ nên có một khoản dự phòng, không nên tính sát quá kế hoạch. Sẽ có một vài tình huống khó lường khiến kế hoạch khó tuân hành 100%.


Bất động sản khu Nam TP.Hồ Chí Minh tại khu đô thị Phú Mỹ Hưng, tháng 2/2021. Ảnh: Quỳnh Trần


Xác minh 2-3 năm đầu là giai đoạn khó khăn nhất

Thông thường khi lên kế hoạch trả nợ cho khách hàng, ngân hàng thường để kế hoạch trả nợ dài từ 20 đến 30 năm. Việc thiết kế thời khắc trả nợ dài nhằm giúp số tiền trả nợ hàng tháng ít hơn, giảm áp lực tài chính cho hạnh phúc gia đình trong tiến trình đầu tiên.

Ông Vũ đánh giá, giai đoạn 2-3 năm đầu, đặc biệt là những tháng đầu tiên là giai đoạn khó khăn nhất với người vay. Tuy nhiên, việc trả nợ sau đó trở nên nhẹ nhàng hơn vì số tiền trả nợ mỗi tháng ít đi, thu nhập của người vay cũng được cải thiện nhờ tăng lương, kinh tế phát triển...

Tuy kế hoạch vay dài hạn lên tới 30 năm, nhưng ông Vũ cho biết trên thực tế phần nhiều khách hàng của Shinhan đều trả hết nợ trong 7-8 năm. Các nhà băng cũng không tính phí phạt trả trước nếu khách hàng trả hết khoản vay sau 5 năm đầu, thậm chí một số ngân hàng không phạt sau năm thứ ba.

Cân nhắc kỹ việc mua kèm bảo hiểm nhân thọ

hiện nay, bảo hiểm nhân thọ là 1 trong các sản phẩm bán chéo phổ biến của hầu hết ngân hàng. người tiêu dùng sẽ được ưu đãi lãi suất vay nếu mua kèm bảo hiểm nhân thọ cùng với một số ít quyền lợi đặc thù của sản phẩm.

Theo ông Vũ, không phải nhân viên ngân hàng "ép" khách hàng mua bảo hiểm mà là support, tức cung cấp thêm thông tin về sản phẩm bán chéo. đây là việc hết sức bình thường trong thương mại khi các nhà bán hàng thường bán kèm cùng lúc nhiều sản phẩm khác nhau với các ưu đãi về giá hay các tiện ích khác khi khách hàng mua gộp.

Để quyết định có mua kèm bảo hiểm nhân thọ hay không, khách hàng nên lập dòng tiền phải trả mỗi tháng trong ít nhất 12-36 tháng cho hai phương án, so sánh sự khác biệt về số tiền phải trả và thời điểm trả giữa hai phương án.

mặc dù vậy, việc so sánh cũng chỉ mang tính chất tương đối do không xét đến các tiện ích đi kèm của bảo hiểm nhân thọ hay sự biến động tăng hoặc giảm của lãi suất Thị Phần trong kỳ lãi suất chuyển sang thả nổi...) Từ đó, khách hàng có thể lựa chọn và quyền quyết định phương án nào là của khách hàng.


Quỳnh Trang

________________________________
>>> Nguồn: Bốn nguyên nhân khi vay tiền mua nhà


Lo sợ làn sóng tị nạn từ Afghanistan, rất nhiều nước dựng hàng rào ngăn chặn

Lo sợ làn sóng tị nạn từ Afghanistan, rất nhiều nước dựng hàng rào ngăn chặn

20:56 Thêm bình luận

 Nhiều nước châu Âu và khu vực giáp với Afghanistan đang lo sợ nguy cơ về một thảm họa tỵ nạn mới sau khi lực lượng Taliban nắm quyền kiểm soát quốc gia Nam Á này.
Trong khi 1 số ít quốc gia ban đầu củng cố hàng rào ở biên giới thì một số nước khác kêu gọi những người tỵ nạn Afghanistan nếu rời bỏ đất nước thì chỉ nên sang các nước láng giềng, thay vì cố gắng đến châu Âu.

Lo lắng trước làn sóng người tỵ nạn Afghanistan có thể tràn sang qua Iran, Thổ Nhĩ Kỳ đang hoàn tất những đoạn hàng rào biên giới mới. Tuy vậy, cho đến lúc này, các đoạn hàng rào mới chỉ bao phủ được khoảng 1/3 đường biên giới dài hơn 540km giữa hai nước.


chiến binh Hy Lạp đứng gác ở biên giới với Thổ Nhĩ Kỳ. (Ảnh: AP)


Tại Hy Lạp, nước này cũng vừa mới hoàn thành 40km hàng rào trên biên giới tự nhiên và thoải mái với Thổ Nhĩ Kỳ, lắp đặt hệ thống cảnh báo mới nhằm kiểm soát dòng người tỵ nạn Afghanistan tràn sang châu Âu. Bộ trưởng Bộ nhân viên an ninh công dân Hy Lạp ông Michalis Chrisochoidis tuyên bố: “Cuộc khủng hoảng Afghanistan đang tạo ra thực trạng mới về địa chính trị, đồng thời cũng có nguy cơ làm bùng phát dòng người tỵ nạn. Hy Lap, với tư cách là một quốc gia châu Âu và tham gia vào các thể chế của Liên minh châu Âu, đã đưa ra một loạt các quyết định. Chúng ta không thể ngồi chờ các tác động có thể xảy ra”.

Cho tới thời điểm bây giờ, chưa lộ diện đợt di cư lớn nào nhưng tương tự như Hy Lạp, nhiều quốc gia châu Âu và các nước giáp biên giới với Afghanistan đang Lo ngại cuộc khủng hoảng tại quốc gia Nam Á này có thể làm bùng phát dòng người tị nạn như đã từng diễn ra đối với Syria năm 2015.

Sau khi chiến sự bùng phát, gần 1 triệu người Syria và 1 số ít nước Trung Đông đã vượt qua biên giới Thổ Nhĩ Kỳ, tràn vào Hy Lạp trước khi tìm cách đến các nước châu Âu khác./.
________________________________________
 

>>> Nguồn: Lo sợ làn sóng tị nạn từ Afghanistan, rất nhiều nước dựng hàng rào ngăn chặn